Gửi tiết kiệm kỳ hạn nào: Cách chia tiền để vừa có lãi vừa không kẹt vốn
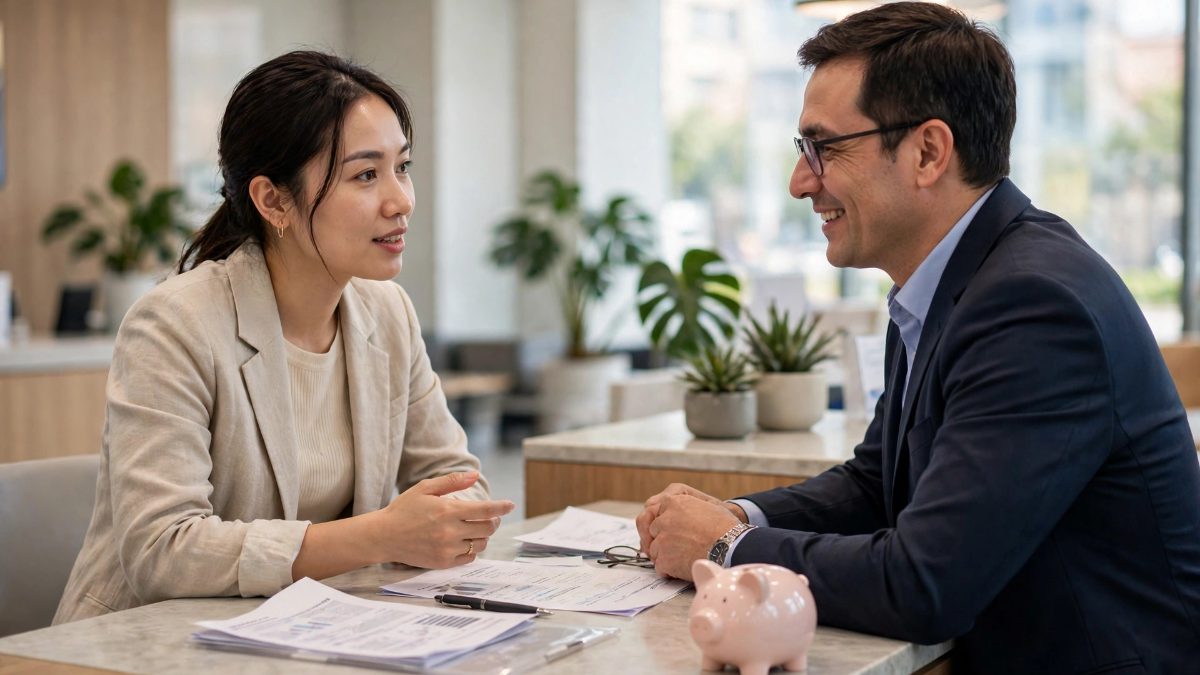
Gửi kỳ hạn dài thì lãi cao nhưng kẹt vốn, gửi kỳ hạn ngắn thì linh hoạt mà lãi thấp. Nhiều người chia tiền thành nhiều kỳ hạn khác nhau để vừa có lãi vừa luôn có tiền khi cần.
Mỗi khi có một khoản tiền nhàn rỗi, câu hỏi quen thuộc lại xuất hiện: gửi tiết kiệm kỳ hạn nào thì hợp lý? Gửi 12 tháng thì lãi suất cao hơn hẳn 3 tháng, nhưng lỡ giữa chừng cần tiền gấp thì rút trước hạn sẽ mất lãi, chỉ còn hưởng lãi suất không kỳ hạn. Không ít người vì phân vân mà để tiền nằm im trong tài khoản thanh toán, vừa không sinh lãi, vừa dễ tiêu vặt hết lúc nào không hay.
Thực ra không có một kỳ hạn nào đúng cho tất cả mọi người. Kỳ hạn hợp lý phụ thuộc vào việc bạn sẽ cần số tiền đó khi nào. Nếu đó là tiền để dành cho một mục tiêu cụ thể, ví dụ đóng học phí cho con vào tháng 9 năm sau, mua xe vào cuối năm, thì kỳ hạn nên khớp với thời điểm cần tiền. Tiền càng chắc chắn không dùng đến trong thời gian dài, kỳ hạn càng dài càng có lợi.
Một cách làm đơn giản mà nhiều người áp dụng là chia tiền thành nhiều phần, gửi các kỳ hạn khác nhau. Ví dụ có 300 triệu đồng, có thể chia thành ba sổ: 100 triệu kỳ hạn 3 tháng, 100 triệu kỳ hạn 6 tháng, 100 triệu kỳ hạn 12 tháng. Nếu cần tiền gấp, chỉ rút sổ gần đáo hạn nhất, phần còn lại vẫn nguyên lãi suất.
Lãi suất không phải là thứ duy nhất cần so sánh
Khi chọn ngân hàng để gửi tiết kiệm, nhiều người chỉ nhìn vào lãi suất niêm yết. Nhưng lãi suất cao hơn 0,2 hay 0,3% một năm, với số tiền vài trăm triệu, chênh lệch thực tế chỉ vài trăm nghìn đồng. Trong khi đó, những yếu tố khác lại quan trọng hơn: ngân hàng có cho rút một phần mà vẫn giữ lãi suất phần còn lại không, có cho cầm cố sổ tiết kiệm để vay khi cần tiền gấp không, ứng dụng có cho tất toán online ngoài giờ hành chính không.
Đặc biệt, cần đọc kỹ quy định rút trước hạn. Có ngân hàng khi rút trước hạn sẽ tính toàn bộ số tiền theo lãi suất không kỳ hạn, tức là mất gần như toàn bộ lãi. Có ngân hàng linh hoạt hơn, cho rút một phần với lãi suất không kỳ hạn trên phần rút, phần còn lại giữ nguyên lãi suất kỳ hạn. Khác biệt này khi cần tiền gấp có thể tương đương vài triệu đồng, đáng để hỏi kỹ trước khi gửi.
Một điểm nữa thường bị bỏ qua là lãi suất thực nhận sau khi tính đến yếu tố lạm phát. Lãi suất tiết kiệm 5% một năm nghe có vẻ ổn, nhưng nếu giá cả tăng 4% trong cùng thời gian, lãi thực chỉ còn khoảng 1%. Tiền cần cho mục tiêu dài hạn như hưu trí, học hành của con, nên được phân bổ thêm sang các kênh khác sau khi đã có đủ quỹ dự phòng.
Ba sai lầm hay gặp khi gửi tiết kiệm
Sai lầm đầu tiên là gửi tất cả vào một sổ, một kỳ hạn. Cách này khiến tiền bị kẹt cứng, rút trước hạn thì mất lãi, mà không rút thì phải vay mượn bên ngoài khi có việc gấp. Sai lầm thứ ba là quên ngày đáo hạn, để sổ tự động quay vòng sang kỳ hạn mới với lãi suất thấp hơn, hoặc tệ hơn, để tiền nằm im sau đáo hạn mà không sinh lãi.
Để tránh những sai lầm này, chỉ cần ba thói quen nhỏ. Thứ nhất, chia tiền thành nhiều sổ với kỳ hạn khác nhau. Thứ hai, ghi chú ngày đáo hạn của từng sổ, có thể đặt nhắc hẹn trên điện thoại. Thứ ba, mỗi lần đáo hạn, dành vài phút so sánh lại lãi suất của vài ngân hàng trước khi gửi tiếp, vì lãi suất thay đổi theo thời gian, ngân hàng tốt nhất năm ngoái chưa chắc đã tốt nhất năm nay.
Gửi tiết kiệm tưởng là việc đơn giản nhất trong quản lý tiền bạc, nhưng làm kỹ thì vẫn có nhiều điểm cần tính. Chia kỳ hạn hợp lý, hiểu rõ quy định rút trước hạn, và nhớ ngày đáo hạn, ba việc nhỏ đó đủ giúp khoản tiền nhàn rỗi của bạn vừa sinh lãi tốt hơn, vừa luôn sẵn sàng khi cuộc sống cần đến.
Phóng viên chuyên ghi chép hiện trường, yêu thích kể chuyện bằng hình ảnh và dữ liệu thực tế.
Bài liên quan
Quản lý dòng tiền gia đình cuối năm: Bốn bước đơn giản mà hiệu quả
Cuối năm là lúc chi tiêu dễ vượt tầm kiểm soát nhất. Một bảng theo dõi đơn giản và vài nguyên tắc rõ ràng giúp gia đình đi qua mùa lễ mà không lo hụt tiền.
Gửi tiết kiệm kỳ hạn nào cuối năm: đọc lãi suất ra sao để tiền không nằm im?
Cuối năm, nhiều người có một khoản tiền nhàn rỗi và muốn gửi tiết kiệm. Chọn kỳ hạn nào không chỉ là chuyện lãi suất cao hay thấp, mà là chuyện tiền của bạn cần dùng lại vào lúc nào.
Hội thao ngành Ngân hàng khu vực phía Bắc 2026: Gắn kết sức mạnh, vươn tầm vị thế
Khám phá không khí sôi động tại Hội thao ngành Ngân hàng khu vực phía Bắc 2026, nơi tôn vinh sức mạnh thể chất và tinh thần đoàn kết của cán bộ nhân viên. Xem ngay!
Agribank và Sứ Mệnh An Sinh: Tiếp Sức Cho Ninh Bình Bứt Phá Bền Vững
Agribank trao tặng 5 tỷ đồng hỗ trợ an sinh xã hội và thiết bị y tế cho Ninh Bình, khẳng định vai trò trụ cột tài chính đồng hành cùng địa phương phát triển bền vững.