Quản lý dòng tiền gia đình cuối năm: Bốn bước đơn giản mà hiệu quả
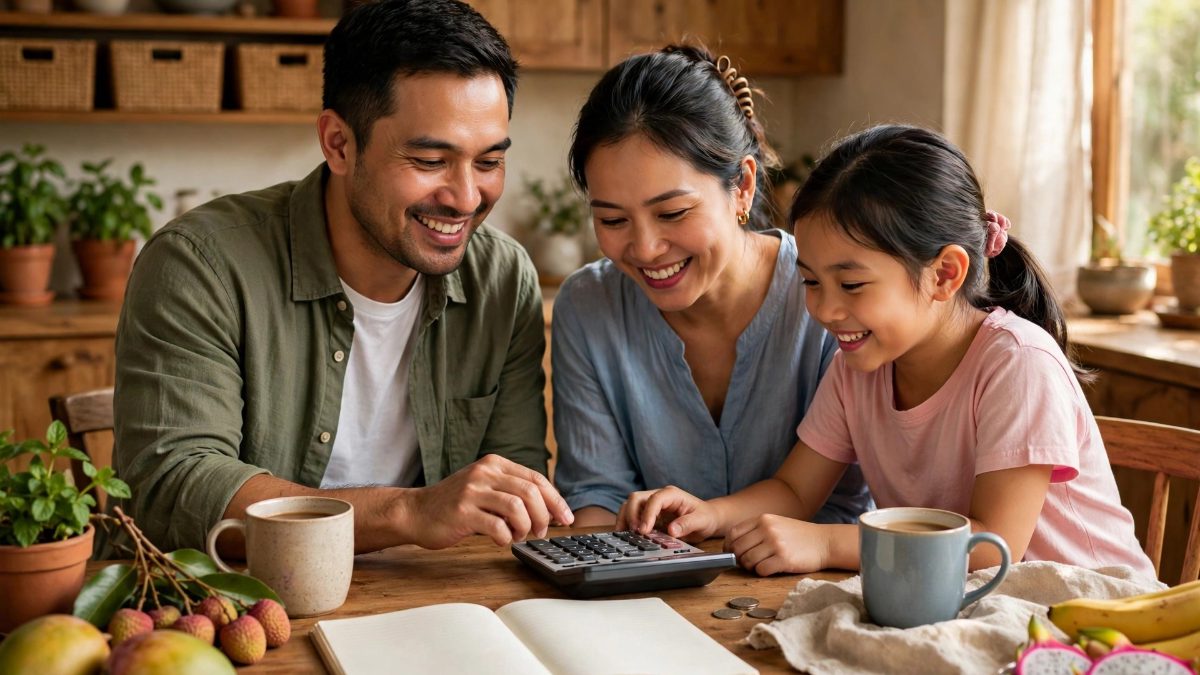
Cuối năm là lúc chi tiêu dễ vượt tầm kiểm soát nhất. Một bảng theo dõi đơn giản và vài nguyên tắc rõ ràng giúp gia đình đi qua mùa lễ mà không lo hụt tiền.
Tháng cuối năm luôn là thời điểm chi tiêu tăng mạnh: quà cáp, tiệc tùng, mua sắm chuẩn bị lễ Tết, học phí kỳ mới của con. Nhiều gia đình tới giữa tháng một mới giật mình khi nhìn lại số dư tài khoản. Vấn đề thường không phải thu nhập không đủ, mà là dòng tiền ra không được kiểm soát trong những tuần bận rộn nhất của năm. Quản lý dòng tiền gia đình không cần tới phần mềm phức tạp hay kiến thức tài chính cao siêu. Chỉ cần bốn bước đơn giản, làm đều đặn, gia đình sẽ đi qua mùa lễ mà vẫn giữ được sự chủ động.
Bước đầu tiên là nhìn lại ba tháng gần nhất. Hãy mở sao kê ngân hàng và ghi ra các khoản chi theo nhóm: ăn uống, đi lại, học hành, giải trí, mua sắm. Nhiều người bất ngờ khi thấy tiền ăn ngoài hay mua sắm lặt vặt chiếm tỉ trọng lớn hơn tưởng tượng. Việc nhìn lại không nhằm tự trách mình, mà để biết tiền đang đi đâu trước khi quyết định tiền sẽ đi đâu trong tháng tới. Không có bức tranh thực tế này, mọi kế hoạch tiết kiệm đều chỉ là ước đoán.
Đặt ngân sách theo nhóm, không theo cảm hứng
Sau khi biết mình đã tiêu bao nhiêu, hãy đặt một mức trần cho từng nhóm chi trong tháng cuối năm. Ví dụ, tiền quà cáp có một mức riêng, tiền ăn uống ngoài có một mức riêng, và khi một nhóm chạm trần thì dừng lại chứ không lấy từ nhóm khác bù vào một cách tùy tiện. Cách làm này nghe có vẻ cứng nhắc, nhưng nó giúp gia đình không rơi vào cảnh tiêu hết tiền cho quà cáp rồi phải vay mượn cho những khoản thiết yếu.
Một mẹo nhỏ là tách tiền theo mục đích ngay khi nhận lương. Có thể dùng nhiều tài khoản hoặc đơn giản là các phong bì khác nhau cho từng mục đích. Khi tiền đã được chia, việc chi tiêu trở nên cụ thể: còn bao nhiêu cho nhóm này, nhóm kia đã hết hay chưa. Nhiều gia đình áp dụng cách này cho biết họ ít bị cám dỗ mua sắm bốc đồng hơn hẳn, vì mỗi lần rút tiền đều thấy rõ số dư còn lại của đúng nhóm chi đó.
Quỹ dự phòng là khoản chi, không phải khoản thừa
Sai lầm phổ biến là coi tiền tiết kiệm là phần còn lại sau khi đã tiêu hết. Cách làm này gần như luôn cho kết quả bằng không vào cuối tháng. Hãy đảo ngược thứ tự: ngay khi nhận thu nhập, chuyển một khoản cố định vào quỹ dự phòng trước, rồi mới chi tiêu phần còn lại. Khoản này không cần lớn, chỉ cần đều đặn. Vào dịp cuối năm, quỹ dự phòng chính là tấm đệm giúp gia đình không phải vay nóng khi có việc đột xuất như xe hỏng hay người thân ốm.
Quỹ dự phòng cũng nên được đặt ở nơi khó rút một cách bốc đồng, ví dụ tài khoản tiết kiệm không gắn với thẻ chi tiêu hằng ngày. Khoảng cách nhỏ này đủ để ngăn những quyết định chi tiêu trong phút chốc, nhưng vẫn đủ gần để dùng được khi thật sự cần. Mục tiêu ban đầu có thể khiêm tốn, tương đương chi tiêu thiết yếu của một tháng, rồi tăng dần theo thời gian.
Kiểm tra nhanh mỗi tuần thay vì đợi cuối tháng
Kế hoạch dù tốt cũng vô nghĩa nếu không được theo dõi. Thay vì đợi tới cuối tháng mới tổng kết, hãy dành mười phút mỗi cuối tuần để xem lại các khoản chi trong tuần. Việc này giúp phát hiện sớm khi một nhóm chi đang vượt trần, để kịp điều chỉnh trong tuần sau thay vì đã quá muộn. Kiểm tra nhanh cũng giúp cả gia đình cùng nắm tình hình, tránh cảnh một người giữ tiền còn người kia không biết gì.
Cuối năm cũng là dịp tốt để ngồi lại với nhau và thống nhất những ưu tiên chi tiêu. Có những khoản mang lại niềm vui thật sự cho cả nhà, và có những khoản chỉ là thói quen. Khi cả gia đình cùng quyết định cắt giảm một khoản ít giá trị để dành cho điều quan trọng hơn, việc tiết kiệm không còn là sự hy sinh mà trở thành một lựa chọn chung. Quản lý dòng tiền vì thế không chỉ là chuyện con số, mà còn là cách gia đình cùng nhau quyết định điều gì thật sự đáng giá.
Phóng viên chuyên ghi chép hiện trường, yêu thích kể chuyện bằng hình ảnh và dữ liệu thực tế.
Bài liên quan
Gửi tiết kiệm kỳ hạn nào cuối năm: đọc lãi suất ra sao để tiền không nằm im?
Cuối năm, nhiều người có một khoản tiền nhàn rỗi và muốn gửi tiết kiệm. Chọn kỳ hạn nào không chỉ là chuyện lãi suất cao hay thấp, mà là chuyện tiền của bạn cần dùng lại vào lúc nào.
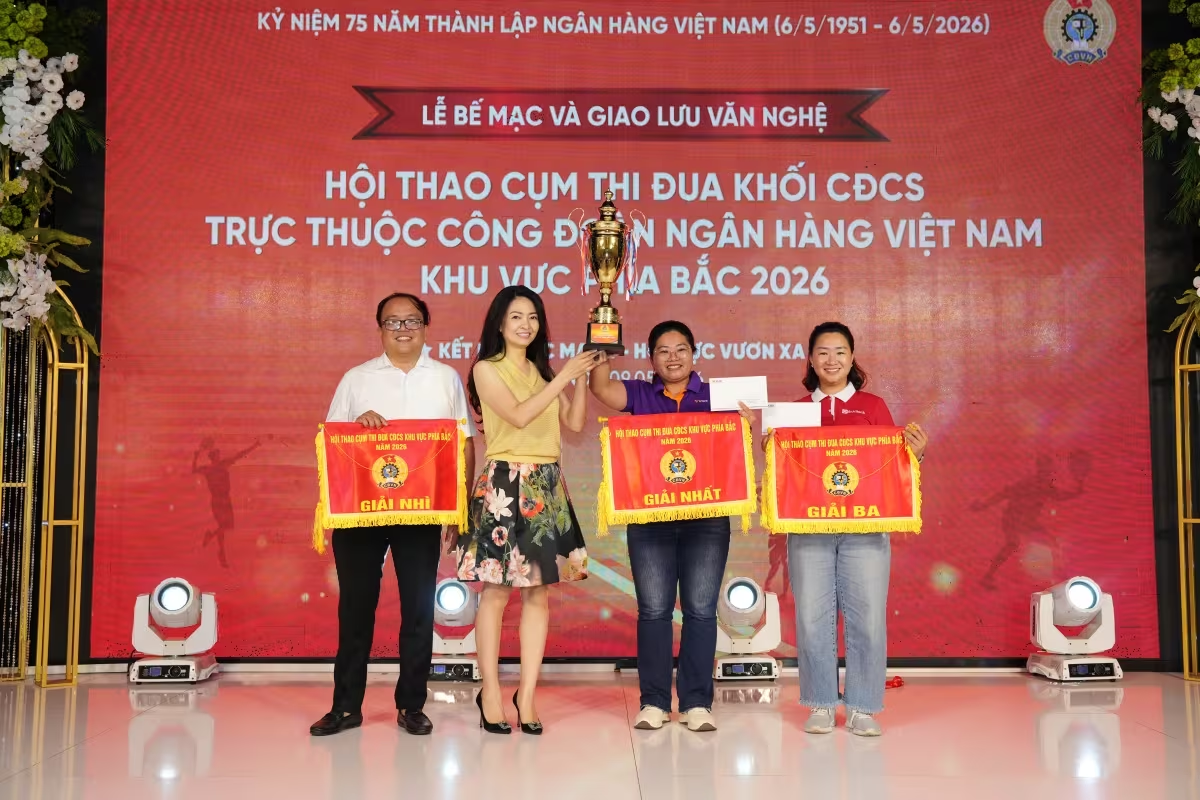
Hội thao ngành Ngân hàng khu vực phía Bắc 2026: Gắn kết sức mạnh, vươn tầm vị thế
Khám phá không khí sôi động tại Hội thao ngành Ngân hàng khu vực phía Bắc 2026, nơi tôn vinh sức mạnh thể chất và tinh thần đoàn kết của cán bộ nhân viên. Xem ngay!
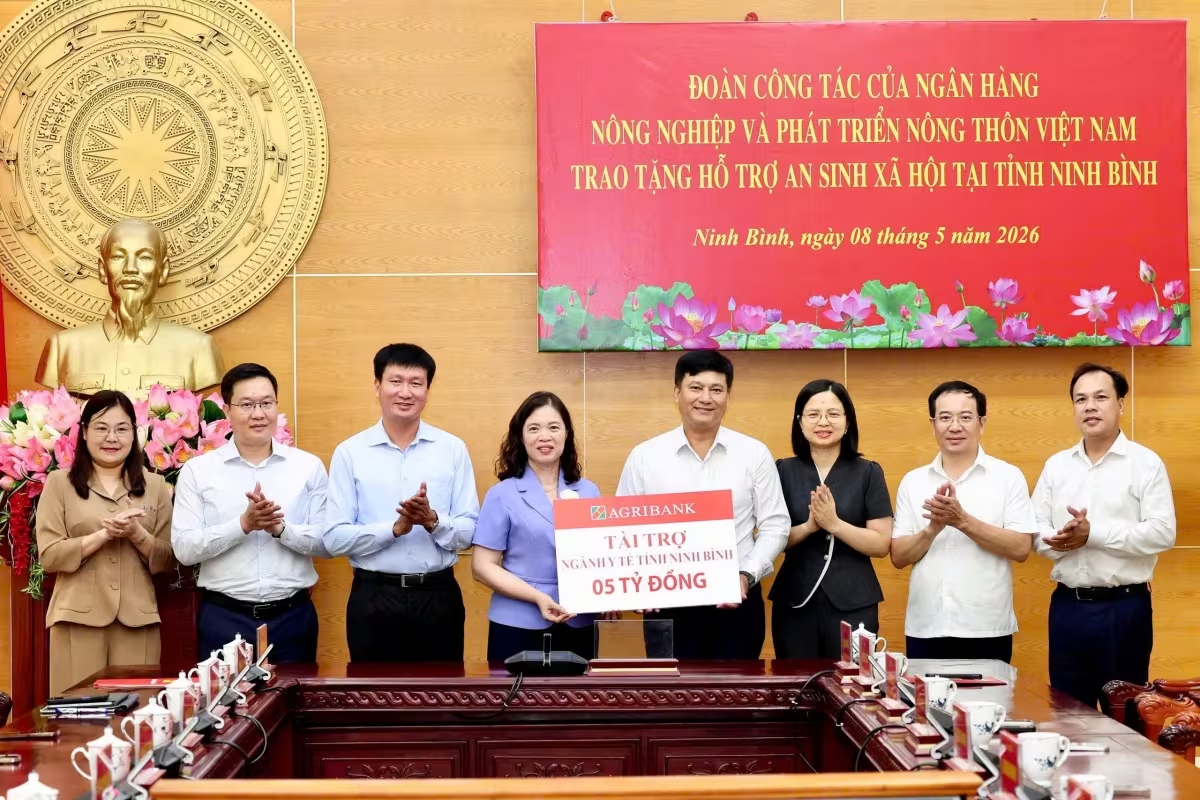
Agribank và Sứ Mệnh An Sinh: Tiếp Sức Cho Ninh Bình Bứt Phá Bền Vững
Agribank trao tặng 5 tỷ đồng hỗ trợ an sinh xã hội và thiết bị y tế cho Ninh Bình, khẳng định vai trò trụ cột tài chính đồng hành cùng địa phương phát triển bền vững.
Danh sách chi trả cổ tức tuần 11-15/05: DHG dẫn đầu với tỷ lệ 50%
Cập nhật chi tiết danh sách 39 doanh nghiệp chi trả cổ tức tuần 11-15/05, nổi bật là DHG với tỷ lệ 50%. Xem ngay ngày chốt quyền để tối ưu hóa lợi nhuận đầu tư.